Déclaration fiscale d'une SCI à l'IR : la 2072, puis la part de chaque associé
Une SCI à l'impôt sur le revenu ne paie pas l'impôt : elle le répartit. Chaque année, elle dépose sa déclaration de résultats n° 2072, en ligne, en mai ; chaque associé reporte ensuite sa quote-part dans ses revenus fonciers. Les deux étages de la déclaration, et un outil pour répartir le résultat.
 Nicolas Thomas, ancien commissaire de justice, fondateur de Qalimo
Textes vérifiés le 24 octobre 2026
Une SCI non soumise à l'impôt sur les sociétés est fiscalement transparente : elle calcule son résultat selon les règles des revenus fonciers et le déclare sur le formulaire n° 2072, par voie électronique depuis son espace professionnel, au plus tard le 2e jour ouvré suivant le 1er mai. Chaque associé déclare ensuite sa quote-part de ce résultat, selon ses droits dans la société, avec ses propres revenus fonciers (formulaire n° 2044, puis déclaration n° 2042), même si la SCI n'a rien distribué.
- La SCI
- Calcule et déclare son résultat sur la 2072.
- Les associés
- Reportent leur quote-part sur la 2044.
- Le calendrier
- La 2072 début mai, puis la déclaration de revenus.
- Le formulaire
- 2072-S pour les SCI simples, 2072-C sinon.
Dans les SCI familiales, la 2072 se fait souvent la veille de la date limite, sur un relevé bancaire où se mêlent loyers, apports des associés et dépenses personnelles. Le jour où un associé conteste sa part ou où l'administration demande les pièces, c'est ce mélange qui coûte. Une SCI, c'est un compte à elle et des comptes tenus toute l'année. Si la structure reste à créer, lisez notre analyse de la SCI familiale pour louer.
Nicolas Thomas, ancien commissaire de justice
Deux étages, quatre étapes
Arrêter les chiffres
Loyers encaissés, charges déductibles payées dans l'année selon l'article 31 du CGI : intérêts, taxe foncière, assurances, copropriété non récupérable, travaux de réparation et d'amélioration, frais de gestion, forfait de 20 € par local.
Remplir la 2072
Identité de la société et des associés avec leurs parts, immeubles détenus, recettes et charges, résultat, puis répartition entre associés. La 2072-S suffit si les associés sont des particuliers (ou des entreprises au BNC ou au micro) et si aucun immeuble n'est spécial, en nue-propriété ou amorti.
La déposer en ligne
Depuis l'espace professionnel de la SCI sur impots.gouv.fr, ou par un prestataire de transmission. Le dépôt papier n'est plus admis. Créez l'espace à l'avance : l'accès demande quelques jours.
Transmettre les parts
Chaque associé reçoit le montant de sa quote-part et le reporte sur sa 2044, avec ses autres revenus fonciers, puis sur sa 2042.
2072-S ou 2072-C
La 2072-S, simplifiée, vaut pour la plupart des SCI familiales. La 2072-C, complète, est exigée si un associé est une société soumise à l'IS, si des parts sont détenues par une entreprise au régime réel BIC ou agricole, si un immeuble est monument historique ou labellisé Fondation du patrimoine, détenu en nue-propriété, ou amorti en Périssol, Besson neuf, Robien ou Borloo neuf. Une SCI qui opte pour l'impôt sur les sociétés peut aussi être redevable de la contribution sur les revenus locatifs.
Le micro-foncier pour un associé
Un associé qui ne détient que des parts de SCI ne peut pas, en principe, opter pour le micro-foncier. Il y a droit s'il détient aussi en direct au moins un immeuble loué nu, si ses loyers bruts, quote-part comprise, ne dépassent pas 15 000 € et si aucun bien ne relève d'un régime exclu (monument historique, Périssol, Besson, Robien, Borloo, Cosse, Loc'Avantages). Il reporte alors sa quote-part de loyers bruts directement sur sa 2042.
SCI à l'IR : répartir le résultat entre les associés
Saisissez les loyers et charges de la SCI et les parts de chacun. L'outil calcule le résultat foncier de la société et la quote-part à reporter par chaque associé.
Calcul indicatif selon les règles des revenus fonciers (article 31 du CGI), forfait de gestion de 20 € par local compris, répartition au prorata des parts, sans clause statutaire particulière. En cas de déficit, l'imputation se fait ensuite chez chaque associé selon ses propres revenus et plafonds.
Six règles qui évitent les redressements
Imposé même sans distribution
Le résultat est imposé chez les associés pour l'année, qu'il ait été distribué ou laissé dans la société.
Une 2072 même à zéro
Une SCI qui détient un immeuble dépose sa 2072 chaque année, y compris sans loyer, par exemple pendant une vacance ou des travaux. Celle qui met gratuitement un logement à disposition de ses associés peut, sous conditions, en être dispensée : renseignez-vous auprès de votre service des impôts.
Les règles foncières
Le résultat se calcule comme des revenus fonciers : en principe pas d'amortissement, sauf dispositifs particuliers (Jeanbrun depuis 2026, anciens Robien ou Borloo), pas de mobilier, travaux d'agrandissement exclus.
Le déficit chez l'associé
Un déficit de la SCI se répartit entre associés, qui l'imputent sur leur revenu global dans la limite de 10 700 € par foyer, intérêts exclus (21 400 € pour une rénovation énergétique payée en 2026 ou 2027), à condition de garder les parts et le bien loué trois ans.
Pas de meublé à l'IR
Une SCI qui loue en meublé de façon habituelle exerce une activité commerciale et risque d'être soumise à l'impôt sur les sociétés.
Un compte à part
Loyers, apports et dépenses de la SCI passent par son propre compte bancaire, distinct de ceux des associés.
Faites approuver les comptes en assemblée chaque année et gardez le procès-verbal avec la 2072 : c'est lui qui fixe, entre associés, le résultat réparti. Et avant d'opter pour l'impôt sur les sociétés, faites le calcul sur la revente : l'option ne peut plus être abandonnée après le cinquième exercice. Le guide des charges déductibles détaille les postes de la 2072.
La déclaration fiscale d'une SCI, chiffrée sur deux cas
Deux SCI fictives, calculées avec la méthode de l'outil : loyers encaissés, moins les intérêts, les autres charges et 20 € par local, puis répartition au prorata des parts. Dans les deux cas, les associés ne détiennent aucun bien en direct : ils relèvent du régime réel et reportent leur quote-part sur la 2044, puis sur la 2042.
Exemple 1 : SCI familiale en bénéfice
Deux appartements loués nus, deux associés à 60 % et 40 %
- Loyers encaissés21 600 €
- Intérêts d'emprunt− 4 100 €
- Taxe foncière, assurance, réparations− 3 460 €
- Forfait : 2 locaux × 20 €− 40 €
- Résultat déclaré sur la 207214 000 €
- Associé à 40 % : 14 000 × 40 %5 600 €
- Associé à 60 % : 14 000 × 60 %8 400 €
Exemple 2 : SCI en déficit foncier
Un appartement loué nu, travaux de réparation dans l'année, deux associés à 50 %
- Loyers encaissés12 000 €
- Intérêts d'emprunt, inférieurs aux loyers− 5 000 €
- Travaux et autres charges− 20 980 €
- Forfait : 1 local × 20 €− 20 €
- Résultat déclaré sur la 2072− 13 000 €
- Part de chaque associé : 13 000 × 50 %− 6 500 €
- Imputable sur le revenu global, sous 10 700 €6 500 € chacun
Six erreurs fréquentes sur la 2072 et la 2044
Ne déclarer que ce qu'on a perçu
Dans l'exemple 1, l'associé à 40 % déclare 5 600 €, même si les loyers sont restés sur le compte de la SCI. La quote-part suit ses droits dans la société, pas les sommes versées sur son compte personnel. Elle est imposée pour l'année, distribuée ou non.
Compter deux fois les petits frais
Le forfait de 20 € par local couvre la correspondance, le téléphone, les déplacements, les logiciels et la publicité. Ces frais ne s'ajoutent pas en charges : dans l'exemple 1, ils sont couverts par les 40 € de forfait des deux locaux. Les honoraires de gérance, de comptabilité ou d'agence se déduisent en revanche pour leur montant réel.
Passer l'associé au micro-foncier
Dans nos deux cas, les associés ne détiennent que des parts : le micro-foncier leur est fermé. Il ne s'ouvre qu'avec au moins un immeuble loué nu en direct et 15 000 € de loyers bruts au plus, quote-part de la SCI comprise.
Imputer les intérêts sur le revenu global
L'exemple 2 fonctionne parce que les 5 000 € d'intérêts restent sous les 12 000 € de loyers. Si les intérêts avaient dépassé les loyers, la part excédentaire ne se serait imputée que sur les revenus fonciers des dix années suivantes.
Céder ses parts trop tôt
Les 6 500 € déduits du revenu global supposent que chaque associé conserve ses parts et que l'appartement reste loué trois ans. Un projet de cession de parts se discute donc avant de voter les travaux.
Garder la 2072-S par habitude
Dès qu'un associé est une société soumise à l'IS, ou qu'une entreprise au réel BIC ou agricole détient des parts, la 2072-C est exigée. Vérifiez la liste des associés avant de déposer, en ligne, au plus tard le 2e jour ouvré suivant le 1er mai : pour les revenus de 2025, le 20 mai 2026 en pratique.
Une SCI tenue toute l'année
La 2072 se remplit vite quand les chiffres sont déjà rangés.
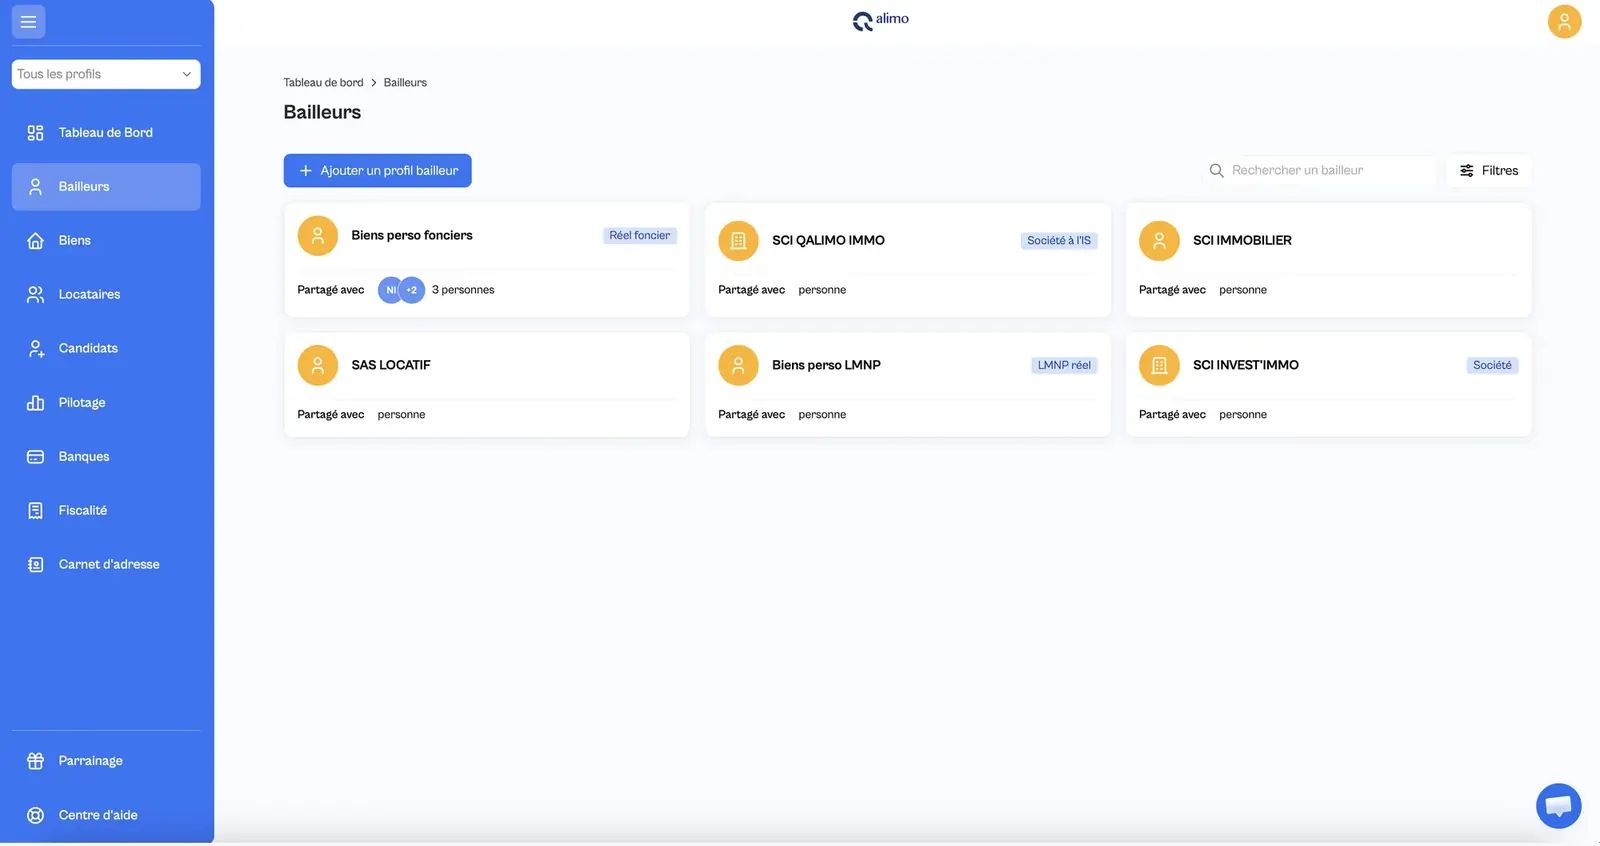
Le compte de la SCI suivi
Les opérations du compte de la société rapprochées, loyers et dépenses identifiés.
Un profil par société
Les biens de la SCI regroupés sous son propre profil, séparés de vos biens en direct.
Les justificatifs rangés
Baux, quittances et factures classés par bien, prêts pour la 2072 et pour un contrôle.
Déclaration fiscale d'une SCI à l'IR : vos questions
Quelle déclaration pour une SCI à l'impôt sur le revenu ?
Quelle est la date limite de la déclaration 2072 ?
2072-S ou 2072-C : laquelle choisir ?
Une SCI sans loyers doit-elle faire une 2072 ?
Un associé de SCI peut-il être au micro-foncier ?
L'associé est-il imposé si la SCI ne distribue rien ?
Comment est traité un déficit de la SCI ?
Comment déclarer les revenus d'une SCI à l'IR ?
Les associés d'une SCI à l'IR paient-ils des prélèvements sociaux ?
Sources
- Code général des impôts, articles 8, 28, 31 et 32 ; formulaire n° 2072-S-SD sur impots.gouv.fr.
- Notices officielles 2072-S 2026 et 2072-C 2026 ; BOFiP, BOI-RFPI-DECLA-10 ; CGI, article 239 (option IS).
Une SCI bien tenue,
c'est une 2072 sans surprise.
Compte de la société rapproché, loyers et dépenses classés par bien, justificatifs archivés : avec Qalimo, les chiffres de la SCI sont rangés toute l'année.