Charges déductibles des revenus locatifs : location nue ou LMNP, ce qui se déduit
En location nue, une dépense ne se déduit que si elle figure dans la liste de l'article 31 du CGI. Intérêts, taxe foncière, travaux, honoraires : chaque poste a sa règle, et le micro-foncier les remplace tous par un abattement de 30 %. Les postes un par un, ce qui change en LMNP, et un simulateur micro ou réel.
 Nicolas Thomas, ancien commissaire de justice, fondateur de Qalimo
Textes vérifiés le 24 octobre 2026
Au régime réel des revenus fonciers (location nue), seules les charges énumérées par l'article 31 du code général des impôts se déduisent des loyers : dépenses de réparation, d'entretien et d'amélioration, primes d'assurance, impositions supportées par le propriétaire, intérêts et frais d'emprunt, frais de gestion (forfait de 20 € par local, plus les honoraires versés à des tiers et les frais de procédure), provisions pour charges de copropriété. Le capital remboursé, le mobilier, les travaux d'agrandissement ou de construction et les frais d'acquisition ne se déduisent pas. Au micro-foncier, un abattement de 30 % remplace toutes les charges.
- La liste
- Celle de l'article 31 du CGI, et elle seule.
- L'année
- Celle du paiement de la dépense.
- Les travaux
- Réparer et améliorer, oui ; agrandir ou construire, non.
- Le déficit
- Imputable sur le revenu global, hors intérêts, dans la limite de 10 700 €.
On me demande souvent « est-ce que je peux déduire ma PNO ? ». La bonne question vient avant : dans quel régime suis-je ? La même facture d'électroménager ne vaut rien en location nue et s'amortit en meublé. Et dans un contrôle, ce n'est pas la qualification qui sauve un dossier, c'est la facture, au bon nom, payée depuis le bon compte.
Nicolas Thomas, ancien commissaire de justice
Cette dépense se déduit-elle ?
Choisissez une dépense : la réponse vaut pour les revenus fonciers au régime réel, avec la règle qui s'applique et ce qui change en location meublée.
Micro-foncier ou réel : lequel vous coûte le moins
Saisissez vos loyers et vos charges déductibles de l'année : intérêts d'emprunt, puis taxe foncière, assurances, copropriété et gestion, puis travaux de réparation, d'entretien ou d'amélioration. Le simulateur compare l'impôt et les prélèvements sociaux dans les deux régimes, et calcule le déficit foncier imputable s'il y en a un.
Simulation indicative, revenus fonciers seuls, sans autres revenus fonciers ni déficits antérieurs. Impôt calculé au taux marginal, prélèvements sociaux de 17,2 % sur le revenu foncier net positif. Micro-foncier : loyers bruts de 15 000 € au plus, abattement de 30 %. Déficit : imputable sur le revenu global dans la limite de 10 700 €, ou 21 400 € pour des travaux de rénovation énergétique payés de 2023 à 2027, hors intérêts d'emprunt ; le surplus se reporte sur les revenus fonciers des dix années suivantes. Le déficit reporté n'est pas valorisé, et le taux marginal est supposé constant.
Six points qui font les redressements
Le capital ne se déduit pas
Seuls les intérêts, les frais de dossier et de garantie et l'assurance emprunteur se déduisent. Le capital remboursé reconstitue votre patrimoine.
Le forfait de 20 € est complet
Il couvre la correspondance, le téléphone, les déplacements, le matériel, les logiciels, la publicité, les frais d'enregistrement des baux. Pas de déduction au réel en plus. Les honoraires versés à un tiers, eux, se déduisent pour leur montant.
Réparer n'est pas agrandir
Réparation, entretien et amélioration des locaux d'habitation se déduisent. Construction, reconstruction et agrandissement, jamais.
Ce que le locataire rembourse ne compte pas
Les charges récupérées sur le locataire ne sont pas une charge du bailleur. La taxe d'enlèvement des ordures ménagères, récupérable, sort de la taxe foncière déduite.
Le réel engage trois ans
Opter pour le réel quand on est éligible au micro-foncier vaut pour trois ans, puis se reconduit d'année en année.
Le déficit oblige à louer
Un déficit imputé sur le revenu global suppose de louer le logement jusqu'au 31 décembre de la troisième année suivant l'imputation, sinon il est réintégré.
Ce qui tient en contrôle. Une facture par dépense, au nom du propriétaire, avec l'adresse du bien, et la preuve du paiement. Un compte bancaire dédié aux locations rend la démonstration évidente. Conservez les pièces six ans au moins.
Avant de lancer de gros travaux, faites le calcul sur deux ou trois ans : un déficit foncier n'est intéressant que si vous gardez le logement en location, et le choix du réel vous engage. Et triez les charges de copropriété dès réception du relevé du syndic : ce qui est récupérable sur le locataire n'est pas déductible. Le guide des charges récupérables et non récupérables détaille le tri.
Charges déductibles en LMNP : une autre logique
En location meublée non professionnelle, les loyers relèvent des bénéfices industriels et commerciaux. Au régime réel, la question n'est plus « la dépense est-elle dans la liste ? » mais « est-elle engagée dans l'intérêt de l'activité ? ».
Les charges au réel
Intérêts, assurances, taxe foncière, copropriété, honoraires, mais aussi téléphone, déplacements, logiciels ou annonces : tout ce qui sert la location se déduit sur justificatif. Pas de forfait de 20 €.
L'amortissement
Le bâti s'amortit par composants, le terrain jamais ; le mobilier et l'électroménager aussi. L'amortissement ne peut pas créer de déficit : la part non utilisée se reporte (article 39 C du CGI).
La revente
Pour les plus-values réalisées depuis le 15 février 2025, les amortissements déduits viennent réduire le prix d'acquisition, ce qui augmente la plus-value imposable (loi de finances pour 2025).
Micro-BIC et prélèvements
Au micro-BIC, un abattement forfaitaire remplace les charges : 50 % pour une location meublée de longue durée, jusqu'à 77 700 € de recettes. Les prélèvements sociaux sur les revenus LMNP sont de 18,6 % depuis les revenus de 2025.
Charges déductibles : deux déclarations calculées
Deux bailleurs en location nue, deux résultats opposés. Les montants, les biens et les années sont des valeurs d'exemple, calculées avec la même méthode que le simulateur.
Un studio sans travaux
12 000 € de loyers, un prêt en cours, taux marginal de 30 %
- Intérêts d'emprunt1 900 €
- Taxe foncière 1 010 €, moins 160 € d'ordures ménagères850 €
- Assurance propriétaire non occupant et copropriété non récupérable780 €
- Forfait de gestion, un local20 €
- Capital remboursé, 3 600 €non déduit
- Revenu imposable : réel 12 000 − 3 550, micro 12 000 × 70 %8 450 € contre 8 400 €
- Impôt et prélèvements sociaux (30 % + 17,2 %)3 988,40 € contre 3 964,80 €
- Régime le moins coûteuxMicro-foncier, 23,60 € d'écart
Un deux-pièces rénové
8 000 € de loyers, 22 000 € de travaux de réparation et d'amélioration payés dans l'année
- Intérêts d'emprunt, couverts par les loyers1 500 €
- Taxe foncière hors ordures ménagères, assurance, copropriété1 200 €
- Travaux et forfait de 20 €22 020 €
- Résultat : 8 000 − 1 500 − 23 220− 16 720 €
- Déficit imputé sur le revenu global10 700 €, plafond atteint
- Reporté sur les revenus fonciers des dix années suivantes6 020 €
- Économie d'impôt sur les autres revenus (10 700 × 30 %)3 210 €
Dans le premier cas, les charges réelles pèsent 29,6 % des loyers : l'abattement de 30 % fait mieux, de peu. Dans le second, le réel s'impose, et il engage trois ans puisque les loyers restent sous 15 000 €. Si ces travaux avaient fait passer le logement de la classe E, F ou G à A, B, C ou D, sur devis accepté à partir du 5 novembre 2022 et payés de 2023 à 2027, le plafond serait de 21 400 € : les 16 720 € s'imputeraient en entier, soit 5 016 € d'économie. Dans les deux variantes, le logement doit rester loué jusqu'au 31 décembre de la troisième année suivant l'imputation, soit fin 2029 pour un déficit imputé sur les revenus de 2026.
Les six erreurs qui faussent la déclaration
Rattacher la dépense à l'année de la facture
Une charge se déduit l'année de son paiement. Des travaux facturés en décembre et réglés en janvier comptent pour l'année du règlement.
Ajouter téléphone, annonces et logiciel au forfait
Correspondance, déplacements, publicité, matériel et logiciels sont déjà couverts par les 20 € par local. Seuls les honoraires versés à un tiers et les frais de procédure s'ajoutent.
Déduire la taxe foncière avec les ordures ménagères
La taxe d'enlèvement des ordures ménagères figure sur le même avis, mais elle est récupérable sur le locataire. Retirez sa ligne avant de reporter le montant.
Garder les provisions de copropriété sans régulariser
Les provisions versées au syndic se déduisent l'année du paiement. L'année suivante, on réintègre la part qui correspond à des charges non déductibles, notamment récupérables.
Déduire un lave-linge en location nue
Mobilier et électroménager n'existent pas fiscalement en location vide. Ils ne s'amortissent qu'en location meublée, au régime réel.
Imputer les intérêts d'emprunt sur le revenu global
La part du déficit due aux intérêts qui dépassent les loyers ne s'impute que sur les revenus fonciers des dix années suivantes. Seul le déficit hors intérêts réduit le revenu global.
La déclaration se prépare toute l'année
Chaque dépense rattachée à son bien et à sa catégorie, avec sa pièce.
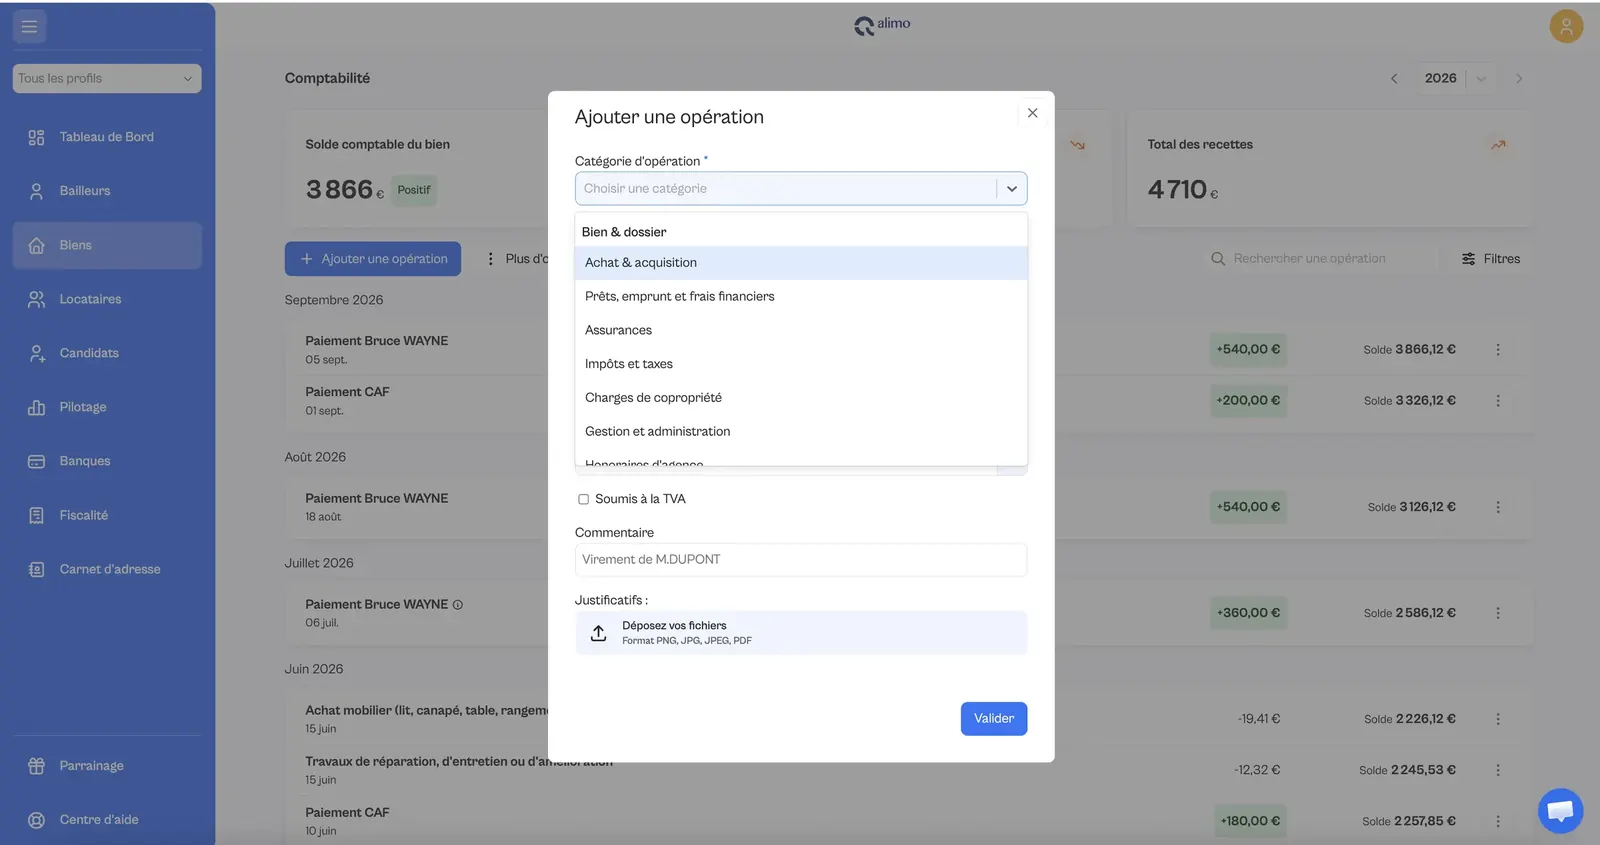
Les dépenses classées
Chaque opération bancaire rapprochée, que vous rangez dans la bonne catégorie.
Le résultat de l'année
Loyers et charges totalisés par bien, prêts à reporter sur la déclaration.
Les justificatifs rangés
Factures et avis classés par bien, prêts pour un contrôle.
Charges déductibles : vos questions
Quelles charges peut-on déduire des revenus fonciers ?
Le capital d'un emprunt immobilier est-il déductible ?
Que couvre le forfait de 20 € par local ?
Les travaux sont-ils déductibles des revenus fonciers ?
Micro-foncier ou régime réel : comment choisir ?
Quelles charges déduire en LMNP au réel ?
Qu'est-ce que le déficit foncier ?
La taxe foncière est-elle déductible ?
Combien de temps garder les justificatifs ?
Sources
- Code général des impôts, articles 28, 31, 32 et 156 ; BOFiP, BOI-RFPI-BASE-20-10 (frais de gestion).
- Loi de finances pour 2026 (n° 2026-103 du 19 février 2026), article 47 : prorogation du plafond de 21 400 € jusqu'en 2027 (Weblex).
- Loi de financement de la sécurité sociale pour 2026 (n° 2025-1403 du 30 décembre 2025), article 12 : CSG portée à 10,6 % sur certains revenus du capital, revenus fonciers exclus.
Une déclaration juste,
c'est une année bien rangée.
Opérations bancaires rapprochées, dépenses classées par bien et par catégorie, justificatifs archivés : avec Qalimo, les charges déductibles sont prêtes quand arrive la déclaration.