Taxe sur les logements vacants : qui paie, combien, et la nouvelle taxe de 2027
Un logement vide depuis un an au 1er janvier peut coûter jusqu'à un tiers de sa valeur locative chaque année. En 2027, deux taxes fusionnent en une seule, et les communes pourront presque doubler les taux. Calculez ce que vous risquez et ce qui vous en exonère.
 Nicolas Thomas, ancien commissaire de justice, fondateur de Qalimo
Textes vérifiés le 23 octobre 2026
La taxe sur les logements vacants frappe chaque année un logement habitable resté vide depuis au moins un an au 1er janvier, dans les communes dont la liste est fixée par décret. Elle est égale à 17 % de la valeur locative la première année, puis 34 %. À partir du 1er janvier 2027, la taxe sur la vacance des locaux d'habitation (TVLH) remplace la taxe sur les logements vacants (TLV) et la taxe d'habitation sur les logements vacants (THLV).
- Où
- Dans les 3 689 communes de la liste fixée par décret. Ailleurs, seulement si la commune l'a votée.
- Quand
- Logement vide depuis au moins un an au 1er janvier, deux ans hors des communes de la liste.
- Combien
- 17 %, puis 34 % de la valeur locative. De 2027, jusqu'à 30 % et 60 % si la commune le décide.
- Comment l'éviter
- Plus de 90 jours d'occupation d'affilée, ou une vacance qui ne dépend pas de vous.
Les avis de taxe sur les logements vacants que j'ai vus contestés avaient presque tous la même histoire : un logement mis en location, trop cher, pendant deux ans, puis un bailleur qui découvrait l'avis en septembre. L'administration ne taxe pas l'intention de louer, elle taxe le logement vide. Ce qui vous protège, ce sont les preuves : annonces, prix, visites, refus.
Nicolas Thomas, ancien commissaire de justice
Calcul de la taxe sur les logements vacants : votre montant
La base est la valeur locative cadastrale du logement. Sur l'avis de taxe foncière, le revenu cadastral en représente la moitié : le calculateur le double pour vous.
Si le logement reste vide les années suivantes
Estimation indicative. Prenez la ligne « revenu cadastral » de l'avis de la même année, pour ce seul logement, et non la colonne « base », qui peut être réduite par des exonérations. La valeur locative est revalorisée chaque année. Vérifiez si votre commune figure sur la liste avec l'outil de recherche par commune.
Taxe sur les logements vacants : les cas où elle n'est pas due
La loi ne vise que les logements vides par choix. Chaque exception se prouve : gardez les pièces dès le premier mois de vacance.
Plus de 90 jours d'occupation
Un logement occupé plus de 90 jours consécutifs pendant la période de référence n'est pas considéré comme vacant. Un bail de quatre mois suffit à remettre le compteur à zéro.
Vacance involontaire
Logement mis en location ou en vente au prix du marché sans trouver preneur, logement voué à la démolition ou à des travaux : la taxe n'est pas due si la vacance ne dépend pas de vous.
Logement inhabitable
Seuls les logements clos, couverts et dotés d'un confort minimum sont visés. Selon une règle pratique de l'administration, appréciée au cas par cas, un logement dont la remise en état coûterait plus de 25 % de sa valeur vénale au 1er janvier n'est pas habitable en l'état.
Résidence secondaire meublée
Un logement meublé soumis à la taxe d'habitation sur les résidences secondaires n'est pas vacant. Il peut en revanche subir la majoration votée par la commune.
Logements sociaux
Les logements des organismes HLM et des sociétés d'économie mixte destinés à être attribués sous conditions de ressources sont exclus.
Le bon redevable
La taxe est due par celui qui dispose du logement depuis le début de la vacance. Un acquéreur récent ne paie pas pour la vacance de son vendeur.
Un avis reçu à tort se conteste. La réclamation s'adresse au service des impôts des particuliers, avec les preuves : annonces datées, mandats, échanges avec des candidats, devis de travaux, bail. Elle est recevable jusqu'au 31 décembre de l'année qui suit la mise en recouvrement.
TVLH : ce qui change avec la nouvelle taxe
L'article 108 de la loi de finances pour 2026 a créé la taxe sur la vacance des locaux d'habitation. Elle s'applique aux impositions à partir de 2027 et reprend l'essentiel de l'ancienne TLV, avec trois différences.
Deux taxes
- TLV dans les communes de la liste, de plein droit, 17 % puis 34 %
- THLV ailleurs, sur délibération, après deux ans de vacance
- TLV à taux fixés par la loi ; THLV au taux de taxe d'habitation de la commune
Une seule taxe, la TVLH
- Communes de la liste : de plein droit après un an, 17 % puis 34 %, que la commune peut porter à 30 % et 60 %
- Autres communes : sur délibération, après deux ans, à un taux qu'elles fixent dans la limite de 50 %
- La vacance antérieure à 2027 compte pour l'imposition de 2027
La liste des communes est fixée par le décret n° 2026-831 du 25 août 2026. Elle reprend celle de l'ancienne TLV : 1 430 communes des grandes agglomérations, et 2 259 communes où les loyers, les prix ou la part de résidences secondaires sont élevés. Les exonérations restent les mêmes : occupation de plus de 90 jours consécutifs, vacance indépendante de votre volonté.
Taxe sur les logements vacants : deux cas chiffrés
Deux situations de bailleur, calculées avec la même méthode que le calculateur. Les montants, les dates et les communes sont des valeurs d'exemple. La valeur locative est supposée stable d'une année sur l'autre, alors qu'elle est revalorisée chaque année.
Un studio vide depuis janvier 2025
Commune de la liste du décret, revenu cadastral de 1 250 €
- Valeur locative : 1 250 € × 22 500 €
- Au 1er janvier 2026 : vide depuis un an, TLV à 17 %425 €
- Au 1er janvier 2027 : deuxième année, TVLH au taux de base de 34 %850 €
- Si la commune vote le taux maximum de 60 %1 500 €
- Coût de la vacance sur 2026 et 20271 275 € à 1 925 €
Une maison hors liste en 2027
Autre commune, revenu cadastral de 2 100 €, TVLH instituée par délibération
- Valeur locative : 2 100 € × 24 200 €
- Vide depuis un an au 1er janvier 20270 €
- Vide depuis deux ans au 1er janvier 2027taxable
- Taux fixé par la commune, plafonné à 50 %50 % au plus
- Taxe due au maximum pour 20272 100 €
Dans les deux cas, la taxe tombe si le logement a été occupé plus de 90 jours consécutifs pendant la période de référence, ou si la vacance ne dépend pas du bailleur. Pour le studio, la vacance de 2025 et 2026 compte pour l'imposition de 2027 : le changement de taxe ne remet pas le compteur à zéro. Pour la maison, une seule année de vacance au 1er janvier 2027 ne déclenche rien : hors liste, la TVLH ne vise que les logements vides depuis au moins deux ans, et seulement si la commune ou l'intercommunalité l'a instituée. Le montant de 2 100 € est un plafond, pas un montant certain.
Les erreurs fréquentes
Calculer sur la colonne « base » de l'avis
La bonne ligne est celle du revenu cadastral du logement, sur l'avis de taxe foncière de la même année. La colonne « base » peut être réduite par des exonérations. Le revenu cadastral se double ensuite pour obtenir la valeur locative.
Additionner des occupations courtes
Le logement échappe à la taxe s'il a été occupé plus de 90 jours consécutifs. Plusieurs séjours plus courts, mis bout à bout, ne remplissent pas cette condition.
Laisser une annonce au-dessus du marché
La vacance involontaire suppose un logement proposé à la location ou à la vente au prix du marché, sans trouver preneur. Un loyer demandé trop haut pendant des mois ne prouve pas une vacance subie.
Ne garder aucune trace des démarches
Chaque exception se prouve. Conservez dès le premier mois les annonces datées, les mandats d'agence, les échanges avec les candidats, les devis de travaux et les baux.
Croire que 2027 efface la vacance passée
La TVLH remplace la TLV et la THLV au 1er janvier 2027, mais la vacance antérieure à 2027 compte pour l'imposition de 2027. Un logement vide depuis 2025 reste taxable en 2027 sans attendre un nouveau délai d'un an.
Réclamer trop tard
Un avis reçu à tort se conteste auprès du service des impôts des particuliers. La réclamation est recevable jusqu'au 31 décembre de l'année qui suit la mise en recouvrement.
Un logement vide coûte deux fois. Raccourcissez la vacance.
Pas de loyer, et une taxe au bout d'un an. Entre deux locataires, chaque semaine compte : bail prêt, état des lieux prêt, quittances automatiques dès le premier mois.
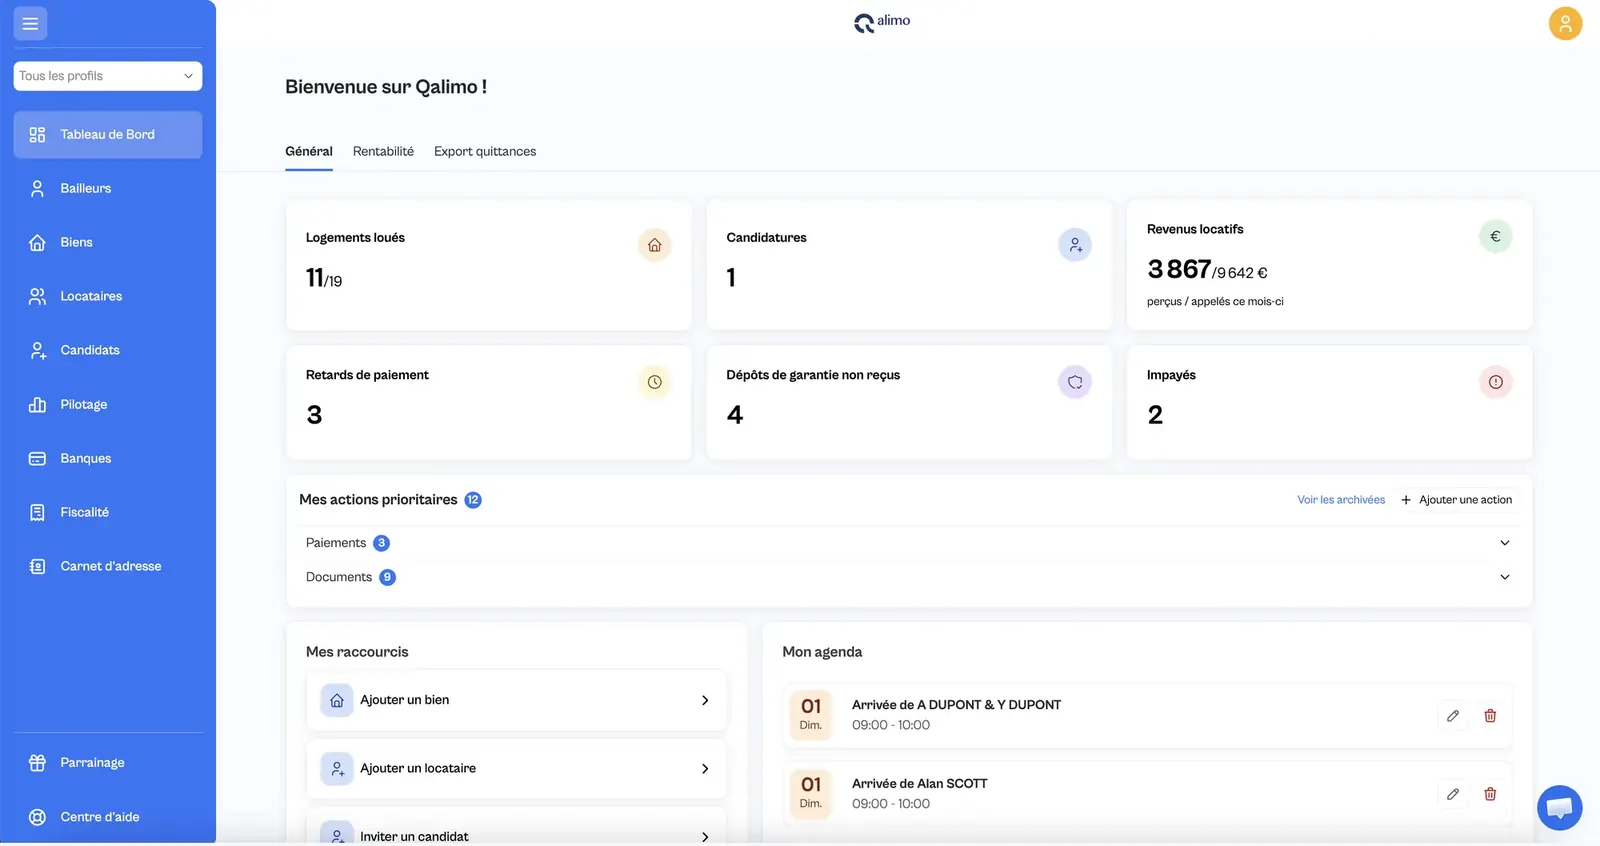
Un bail prêt en quelques minutes
Le nouveau bail se prépare à partir des informations du logement déjà enregistrées.
Les pièces du logement rangées
Diagnostics, factures de travaux, ancien bail : les documents du logement au même endroit, utiles pour relouer vite comme pour contester un avis.
Puis une gestion qui tourne seule
Loyers rapprochés, quittances envoyées, révision à la date anniversaire.
Logement vacant : vos questions
Qu'est-ce que la taxe sur les logements vacants ?
Comment savoir si ma commune applique la taxe sur les logements vacants ?
Comment calculer la taxe sur un logement vacant ?
Qu'est-ce qui change en 2027 avec la TVLH ?
Comment éviter la taxe sur un logement vacant ?
Une résidence secondaire est-elle concernée ?
Qui paie la taxe sur les logements vacants ?
Comment contester un avis de taxe sur les logements vacants ?
Sources
- Article 232 du Code général des impôts : taxe annuelle sur les logements vacants, applicable jusqu'aux impositions de 2026.
- Article 1406 bis du Code général des impôts : taxe sur la vacance des locaux d'habitation, créée par l'article 108 de la loi n° 2026-103 du 19 février 2026.
- Décret n° 2026-831 du 25 août 2026 : liste des communes.
- Article 1407 bis du Code général des impôts : taxe d'habitation sur les logements vacants, applicable jusqu'en 2026.
- BOFiP, BOI-IF-AUT-60 : définition de la vacance et de la vacance involontaire.
Moins de vacance,
moins de taxe.
Bail, état des lieux, quittances, révision : Qalimo prépare tout pour que le logement ne reste pas vide plus longtemps que nécessaire.